Categorie
Economia Varie attualità

Transizione verde e crescita: come l’Italia può trasformare vincoli in opportunità

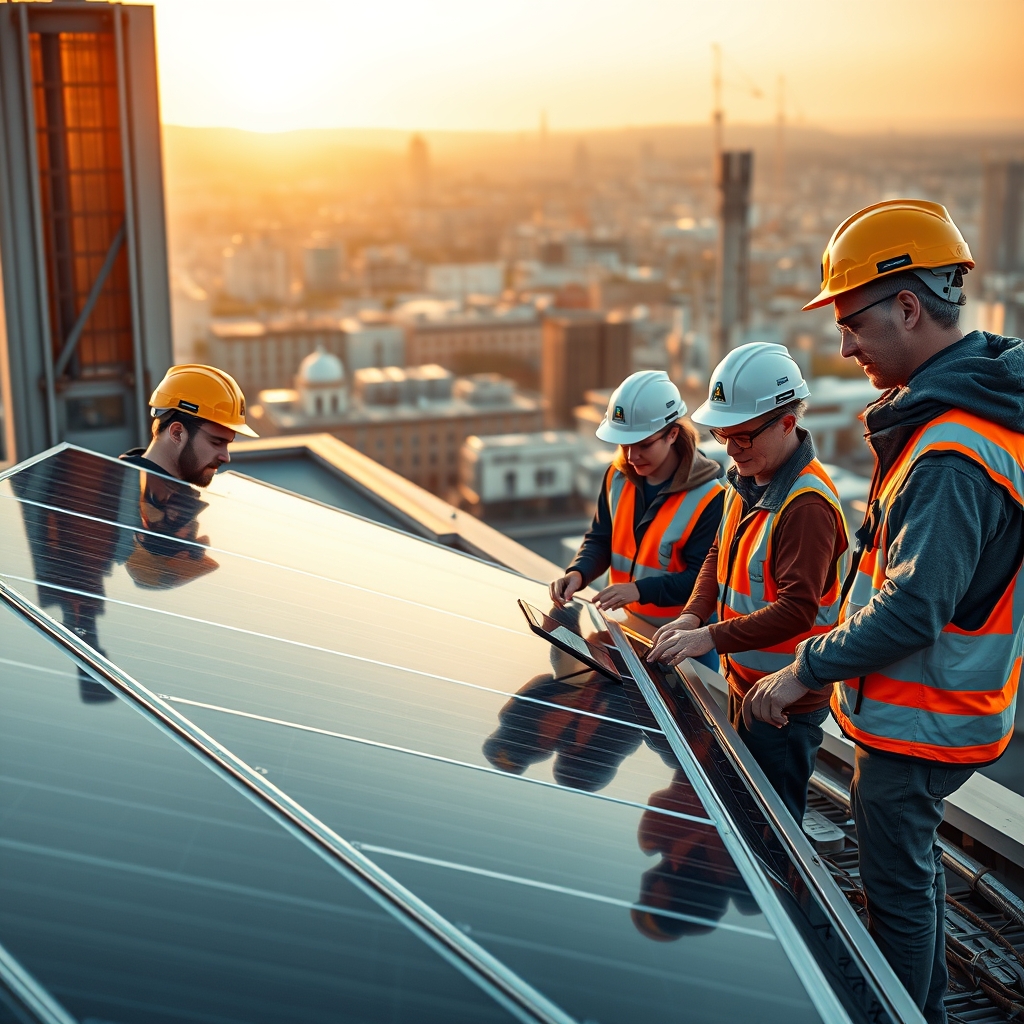
La transizione energetica è diventata il terreno di confronto principale per la politica economica italiana. Tra vincoli di bilancio, dipendenza dalle importazioni di energia fossile e un tessuto produttivo caratterizzato da micro e piccole imprese, l’Italia si trova davanti a una sfida che è al tempo stesso rischio sistemico e occasione per modernizzare il modello di crescita. Questo articolo analizza lo stato attuale, ricava implicazioni pratiche per imprese e istituzioni e propone scenari concreti per i prossimi cinque anni.

Contesto: fragilità e leve disponibili

L’economia italiana resta caratterizzata da una crescita lenta e da un rapporto debito/PIL tra i più alti dell’Eurozona, che limita lo spazio fiscale per interventi massicci. Allo stesso tempo, la crisi energetica degli ultimi anni ha accelerato investimenti privati nel settore rinnovabile: installazioni di fotovoltaico e p CHPs (impianti di cogenerazione ad alta efficienza) sono cresciute, così come la domanda di servizi per l’efficientamento energetico degli edifici. Fondi europei, in particolare quelli del PNRR, hanno aperto finestre importanti per co-finanziare progetti pubblici e privati, ma la capacità di assorbimento resta diseguale tra regioni.

Analisi con dati ed esempi

I numeri disegnano un quadro misto ma significativo. Negli ultimi anni gli investimenti green privati sono cresciuti a due cifre in settori specifici: energie rinnovabili, mobilità elettrica e riqualificazione energetica del parco edilizio. Un’azienda manifatturiera medio-piccola in Emilia-Romagna, per esempio, ha ridotto i costi energetici del 25% installando pannelli solari e sistemi di accumulo, con un payback stimato in 5–7 anni grazie anche agli incentivi fiscali. Nel Nord-Ovest, start-up che offrono piattaforme per il monitoraggio dei consumi energetici stanno rapidamente scalando sul mercato domestico ed europeo.

Tuttavia permangono ostacoli concreti: accesso al credito per le PMI, lungaggini burocratiche per le autorizzazioni degli impianti, e gap di competenze tecniche. Le banche italiane hanno mostrato una maggiore cautela nel finanziare progetti green non standardizzati, mentre i fondi pubblici spesso richiedono capacità progettuali e garanzie difficili da mobilitare per le micro-imprese. Inoltre, la frammentazione territoriale implica che regioni come Lombardia e Veneto abbiano tassi di assorbimento e reti di fornitori molto diversi rispetto a territori del Sud.

Modelli di intervento e strumenti efficaci

Per trasformare gli investimenti green in crescita sostenibile servono interventi coordinati su tre fronti: incentivi mirati, strumenti finanziari innovativi e rafforzamento delle competenze. Strumenti come i contratti di rendimento energetico, fondi di co-investimento pubblico-privati e garanzie per i prestiti alle PMI possono ridurre il rischio percepito dagli istituti finanziari. Esempi virtuosi già esistono: alcune camere di commercio e banche regionali hanno lanciato linee di credito dedicate all’efficientamento energetico con assistenza tecnica inclusa, ottenendo tassi di default significativamente bassi.

Implicazioni future

Nel prossimo quinquennio la combinazione di incentivi europei residui, esigenze di decarbonizzazione e pressione competitiva sui mercati esteri dovrebbe spingere una nuova ondata di investimenti green. Le principali implicazioni sono quattro:

  • Competitività industriale: le imprese che adotteranno soluzioni energetiche avanzate miglioreranno i margini e la sostenibilità del prodotto, favorendo l’export.
  • Occupazione e skill: crescerà la domanda di figure tecniche specializzate (tecnici fotovoltaico, energy manager, data analyst energetici), rendendo urgente un piano di formazione su scala nazionale.
  • Disparità territoriali: senza interventi mirati, il rischio è che il divario tra regioni si allarghi; il ruolo delle autorità locali sarà cruciale per aggregare domanda e offrire servizi di assistenza tecnica.
  • Sostenibilità delle finanze pubbliche: investimenti privati che riducono la bolletta energetica delle imprese possono tradursi in maggior gettito fiscale e in minori esigenze di trasferimenti pubblici nel medio termine.

La transizione verde non è una mera agenda ambientale: è una leva per rilanciare produttività e resilienza. Per coglierla l’Italia deve superare ostacoli strutturali con politiche che facilitino l’accesso al credito, semplifichino procedure autorizzative e investano in capitale umano. Il tempo per agire è limitato: chi saprà costruire un ecosistema integrato di incentivi, finanza e formazione potrà trasformare oggi i vincoli in opportunità di crescita sostenibile domani.

Categorie
Economia Varie attualità

Lombardia 2024: numeri, settori e segnali della ripresa regionale

La Lombardia resta il motore economico d’Italia, ma il 2023-2024 ha confermato che si trova in una fase di trasformazione: crescita contenuta, ristrutturazione produttiva e nuove dinamiche del mercato del lavoro. Questo articolo mette a fuoco le statistiche più rilevanti per comprendere dove si concentra la forza economica regionale, quali settori guidano la ripresa e quali sfide richiedono interventi mirati.

Introduzione: contesto e quadro generale

Con una quota del valore aggiunto nazionale stimata intorno al 22-23%, la Lombardia continua a contribuire in modo sproporzionato al PIL italiano. Negli ultimi due anni la crescita economica regionale è risultata modesta: le stime più recenti collocano l’espansione annua intorno all’1% nel periodo 2023-2024, inferiore alle attese pre-crisi ma superiore ad alcune regioni italiane. Il mercato del lavoro lombardo resta più dinamico della media nazionale: il tasso di disoccupazione è rimasto sotto la media italiana, attestandosi indicativamente tra il 6% e il 7%, mentre il tasso di occupazione continua a beneficiare della forte presenza di PMI e microimprese.

Analisi: dati, settori ed esempi concreti

Settore manifatturiero. La manifattura lombarda è il cuore produttivo della regione e rappresenta ancora una quota significativa dell’occupazione industriale. Il comparto metalmeccanico, la meccatronica e la filiera di strumenti e macchinari pesano notevolmente nelle province di Brescia, Bergamo e Milano hinterland. Nonostante la pressione sui margini dovuta a costi energetici e input, l’export manifatturiero regionale ha registrato una resilienza superiore alla media nazionale: la Lombardia copre una quota rilevante delle esportazioni italiane, con prodotti ad alto valore aggiunto che mantengono mercati consolidati in Europa e oltre.

Servizi avanzati e finanza. Milano conferma il ruolo di hub finanziario e dei servizi avanzati: finanza, consulenza, ICT e design generano una parte consistente del PIL regionale. Il settore digitale sta crescendo rapidamente, con numerose startup e scale-up che emergono nei settori del fintech, dell’intelligenza artificiale e del biotech. L’attrattività per talenti e investimenti è favorita dalla concentrazione di università, centri di ricerca e incubatori, che alimentano un ecosistema dinamico ma anche competitivo.

Logistica e territorio. La posizione geografica favorevole della Lombardia, con corridoi verso il Nord Europa e il porto di Genova come sbocco marittimo, ha sostenuto gli investimenti in infrastrutture logistiche. Hub intermodali e piattaforme distributive si sono ampliati soprattutto nelle province orientali e nell’area metropolitana di Milano. Questo sviluppo è cruciale per le filiere manifatturiere che puntano sull’efficienza della supply chain.

Cluster territoriali: esempi. Brescia rimane un polo della meccanica industriale e degli OEM; Bergamo ha rafforzato attività legate alla biomedicale e alla logistica; Monza e Brianza mantengono un ruolo forte nella meccatronica e nel tessile tecnico. Milano, oltre alla finanza e alla moda, si distingue per la concentrazione di attività high-tech e servizi professionali.

Indicatori sociali ed economici. Nonostante i punti di forza, permangono problemi: il mismatch tra domanda di competenze e offerta di lavoro, l’invecchiamento della forza lavoro in alcuni comparti, e le disuguaglianze territoriali tra aree urbane e zone industriali meno connesse. Inoltre, la transizione verde e digitale impone investimenti significativi in formazione e riconversione produttiva.

Implicazioni future: cosa cambia per imprese e policymaker

La fotografia statistica della Lombardia suggerisce alcune linee di azione praticabili. Primo, investire in capitale umano: programmi di formazione tecnica e digitale mirati alle PMI possono ridurre il mismatch e sostenere la modernizzazione produttiva. Secondo, potenziare infrastrutture logistiche e digitale per migliorare connettività e resilienza delle filiere. Terzo, accelerare la transizione energetica con incentivi a efficienza e sistemi di produzione meno dipendenti da fonti volatili.

Per le imprese, la priorità sarà integrare innovazione nei processi produttivi, puntare su prodotti a maggiore valore aggiunto e collaborare con centri di ricerca per scalare soluzioni digitali. Per le istituzioni regionali, il compito è facilitare questa transizione attraverso politiche industriali territoriali che combinino sostegno finanziario, formazione e reti di collaborazione tra aziende, università e centri tecnologici.

Conclusione: la Lombardia mantiene un vantaggio competitivo, ma la consolidazione di quel vantaggio dipenderà dalla capacità di trasformare dati e indicatori in politiche e scelte strategiche. Numeri incoraggianti non bastano: servono investimenti mirati e una governance che sappia connettere capitale, competenze e infrastrutture per tradurre la resilienza in crescita sostenibile.